

Monay: Birikim & Para Yönetimi
tarafından MONAİ FİNANSAL PLANLAMA A.Ş.
4,8
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,8
- Fiyat
- Free
- İndir
- 100.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
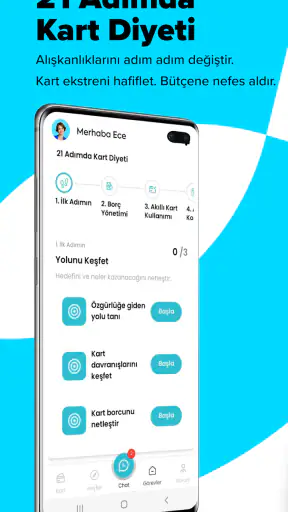
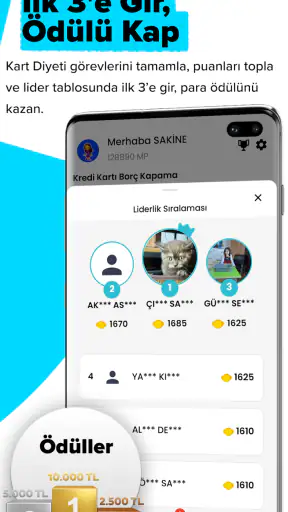
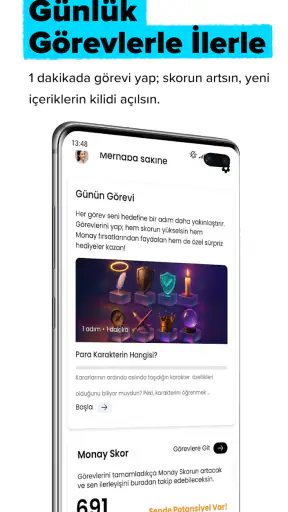
 Analiz eden: Getfullapps
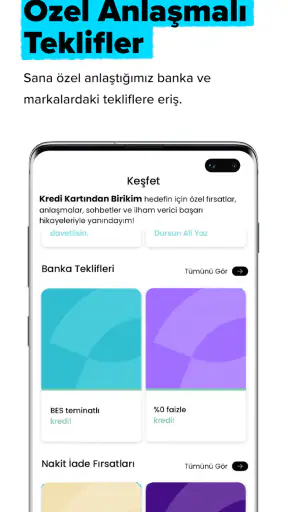
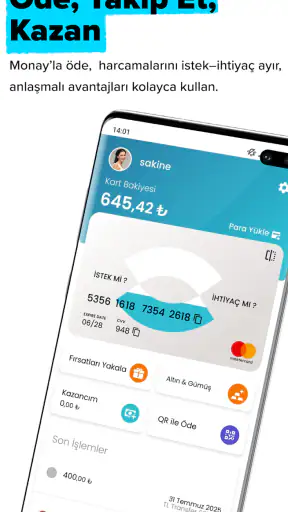
Para biriktirmeye niyetlenip ay sonunda nereye harcadığınızı anlayamadığınız olduysa, Monay: Birikim & Para Yönetimi ilk bakışta oldukça tanıdık bir ihtiyaca cevap veriyor. Benim deneyimimde uygulamanın asıl çekiciliği, finans yönetimini karmaşık bir tabloya çevirmeden günlük hayatın içine sokmaya çalışması. Harcamalarınızı daha bilinçli izlemek, küçük hedefler belirlemek ve para konusunda düzenli kalmak isteyenler için sade bir başlangıç noktası sunuyor.
Uygulama, finans kategorisinde yer alıyor ve MONAİ FİNANSAL PLANLAMA A.Ş. tarafından geliştiriliyor. Ücretsiz indirilebilmesi, PEGI 3 yaş derecelendirmesine sahip olması ve Android 7.0 ya da daha yeni sürümlerde çalışması erişimi kolaylaştırıyor. Google Play tarafında 4,8 ortalamaya ulaşması ve yaklaşık 1,7 bin değerlendirme alması da ilk izleniminin olumlu olduğunu gösteriyor. Yine de benim için önemli soru, ilk günlerdeki merak geçtikten sonra gerçekten kullanılmaya devam edilip edilmediği.
İlk haftada neden ilgi çekiyor?
Monay’ın ilk haftadaki gücü, para yönetimini “bir gün oturup bütün hayatımı düzenleyeceğim” seviyesinden çıkarıp daha küçük bir alışkanlığa dönüştürme fikrinde yatıyor. Uygulamayı açtığımda beklentim, her harcamayı uzun uzun açıklamak zorunda kalmadan genel durumumu anlayabilmekti. Bu tür araçlarda ilk temas ne kadar az yorucuysa, uygulamayı birkaç gün üst üste açma ihtimali de o kadar artıyor.
“Akıllı Tasarruf Arkadaşın” yaklaşımı, uygulamanın yalnızca hesap makinesi gibi davranmadığını hissettiriyor. Buradaki değer, birikim fikrini soyut bir dilek olmaktan çıkarıp günlük para kararlarıyla ilişkilendirmesinde. Örneğin ay içinde sık tekrarlanan küçük harcamaları fark etmek, büyük bir bütçe planı hazırlamaktan daha uygulanabilir bir ilk adım olabiliyor.
Ben uygulamayı ilk kez kullanacak birine önce tek bir hedef seçmesini öneririm. Aynı anda tatil, acil durum, elektronik eşya ve genel birikim hedefleri açmak, daha ilk haftada gereksiz baskı yaratabilir. Bir hedefi takip edip hangi günlerde zorlandığınızı görmek, uygulamanın size gerçekten uyup uymadığını anlamanın daha iyi yolu.
İlk hafta için işe yarayan başka bir yöntem de uygulamayı yalnızca para harcadığınız anda değil, günün sabit bir zamanında kontrol etmek. Akşam yemeğinden sonra birkaç dakikalık bir gözden geçirme, gün içindeki dağınık harcamaların zihinde birleşmesini sağlıyor. Bu, uygulamanın tek başına tasarruf ettirmediğini ama karar verme anını görünür hâle getirdiğini anlamak açısından önemli.
Burada gerçekçi olmak gerekiyor: Monay, geliriniz giderinizden azsa matematiksel sorunu ortadan kaldırmaz. Ancak para akışını fark etmediğiniz için oluşan kontrol kaybını azaltabilir. Bu nedenle uygulamayı otomatik bir çözüm gibi değil, davranışlarınızı görmenize yardım eden bir araç gibi değerlendirmek daha doğru.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Günlük hayatta nasıl kullanılır?
Gerçekçi bir senaryo düşünelim. Maaş aldıktan sonraki ilk günlerde ulaşım, market, dışarıda kahve ve çevrim içi alışveriş gibi kalemler birbirinden küçük görünebilir. Ayın sonuna doğru toplam etkileri belirginleşir. Monay’ı burada kullanmanın faydası, tek tek harcamaları suçluluk kaynağına çevirmek yerine hangi alışkanlığın bütçeyi düzenli olarak zorladığını fark etmektir.
Ben böyle bir durumda uygulamayı her harcamadan sonra uzun notlar yazmak için değil, kararın arkasındaki paterni görmek için kullanırdım. Aynı tür harcama tekrar tekrar karşıma çıkıyorsa, tasarruf hedefini tamamen iptal etmek yerine o kalem için daha gerçekçi bir sınır belirlemek daha sürdürülebilir olur. Bu, uygulamanın sunduğu finansal farkındalığı günlük karara dönüştüren küçük ama önemli bir kullanım biçimi.
Bir başka pratik yaklaşım, hedef tutarını ulaşılması imkânsız bir rakam gibi değil, düzenli katkı gerektiren bir süreç olarak görmek. Uygulama size motivasyon sağlayabilir; fakat hedefin hayatınızın diğer zorunlu giderleriyle çakışıp çakışmadığını yine sizin değerlendirmeniz gerekir. Bu ayrımı yapmadan her ay yüksek birikim hedeflemek, kısa vadede heyecan verip uzun vadede uygulamadan uzaklaştırabilir.
Bir ay sonra değer üretiyor mu?
İlk haftadaki yenilik hissi azaldığında Monay’ın değeri, ne kadar sık açtığınızdan çok size ne kadar net karar aldırdığıyla ölçülüyor. Benim açımdan iyi bir finans uygulaması, her gün uzun süre kullanılmak zorunda kalmamalı. Kısa bir kontrol sonrasında “bu ay şu kalemi kısmalıyım” veya “hedefim gerçekçi değil, ayarlamalıyım” diyebiliyorsam, uygulama işini yapıyor demektir.
Bir ay içinde en faydalı sonuç, harcamalarınızı geçmişe dönük inceleyip kendi davranışınızı tanımaya başlamanız olabilir. Bazı kişiler için sorun plansız alışveriştir; bazıları için küçük ama sık ödemeler, bazıları içinse maaş gününün hemen ardından yapılan yoğun harcamalardır. Monay’ı bu ayrımı görmek için kullanmak, genel tasarruf tavsiyelerinden daha işe yarar bir yaklaşım sunuyor.
Ancak uygulamanın kalıcı değeri, sizin düzenli veri girişi veya kontrol alışkanlığınıza bağlı. İlk günlerde her şeyi takip edip daha sonra tamamen bırakılırsa, uygulama yalnızca kısa süreli bir farkındalık aracı olarak kalır. Ben bu yüzden kullanım sıklığını azaltmayı başarısızlık saymıyorum. Aksine, haftalık ya da maaş dönemi kontrolü size yetiyorsa, gereksiz günlük takibi bırakmak daha sağlıklı olabilir.
Monay’ın ücretsiz olması deneme eşiğini düşürüyor. Buna karşılık uygulama içinde öğe başına ₺3,59 ile ₺3.999,99 arasında değişen uygulama içi satın alma seçenekleri bulunuyor. Bu nedenle kullanmaya başlamadan önce hangi işlevlerin ücretsiz deneyime dahil olduğunu ve ücretli seçeneklerin sizin için gerçekten gerekli olup olmadığını kontrol etmek iyi bir alışkanlık. Finans uygulamalarında küçük bir ücret bile hedeflediğiniz tasarrufla çelişebilir.
Bu nokta özellikle bütçesi zaten sıkışık olan kullanıcılar için önemli. Ücretli bir seçeneğin daha fazla kolaylık sunması mümkün olsa da, yalnızca daha düzenli görünmek için ödeme yapmak her zaman mantıklı olmayabilir. Ben önce ücretsiz kullanımın kendi alışkanlığımı destekleyip desteklemediğine bakar, ancak tekrar tekrar kullandığım ve açıkça zaman kazandıran bir özellik varsa satın almayı düşünürdüm.
Her ay kullanırken ne kadar bakım istiyor?
Finans uygulamalarında çoğu zaman gözden kaçan konu bakım yüküdür. Bir aracı kurmak kolaydır; onu güncel tutmak daha zordur. Monay’dan verim almak için gelir, harcama ve hedef bilgilerini kendi yaşamınıza uygun biçimde takip etmeniz gerekir. Bu süreç size fazla ayrıntılı geliyorsa, uygulamanın sunduğu düzen duygusu kısa sürede yorucu olabilir.
Benim önerim, her harcamayı kusursuz biçimde sınıflandırmaya çalışmamanız. Aşırı ayrıntı, birkaç gün sonra bırakma ihtimalini artırabilir. Bunun yerine sizin için karar değiştiren başlıkları seçmek daha mantıklı: zorunlu giderler, esnek harcamalar ve birikim gibi geniş gruplar çoğu kişi için başlangıçta yeterli olabilir. Uygulamanın değerini, kayıt sayısından çok davranışınıza etkisi belirler.
Aylık bakım için maaş aldığınız gün kısa bir planlama, ayın ortasında bir kontrol ve dönem sonunda genel değerlendirme gibi üç duraklı bir düzen kurulabilir. Bu yaklaşım, uygulamayı sürekli açık tutma zorunluluğunu azaltır. Aynı zamanda hedefinizin gerçek hayatla uyumunu görmenizi sağlar. Beklenmedik bir ödeme çıktığında planı değiştirmek, başarısızlık değil, bütçeyi gerçekçi tutmanın parçasıdır.
Buradaki daha az bilinen ama önemli nokta şu: Tasarruf hedefini sabit bir emir gibi değil, esneyebilen bir referans gibi kullanmak gerekir. Bir ay hedefe ulaşamamanız, sonraki ay iki katını biriktirmeniz gerektiği anlamına gelmez. Böyle bir telafi yaklaşımı günlük ihtiyaçları sıkıştırabilir. Uygulamayı, kendinizi cezalandırdığınız bir kontrol paneline dönüştürmeden kullanmanız uzun vadeli devamlılık için daha doğru.
Nerede yorucu hâle gelebilir?
Monay’ın en büyük sınırı, finansal farkındalık ile finansal otomasyon arasındaki farkta ortaya çıkıyor. Uygulama size düşünmek için bir çerçeve sunabilir; ama banka hesabınızın, faturalarınızın veya düzensiz gelirinizin bütün karmaşıklığını sizin yerinize yönetmesini beklemek hayal kırıklığı yaratabilir. Çok sayıda hesap kullanan ya da gelirleri aydan aya değişen kişiler için manuel takip daha zahmetli hissedilebilir.
Düzenli kayıt tutmaktan hoşlanmayan biriyseniz, ilk heves geçtikten sonra uygulamayı açmayı unutabilirsiniz. Bu, uygulamanın kötü olduğu anlamına gelmez; yalnızca alışkanlık kurma biçiminizin farklı olduğunu gösterir. Böyle bir durumda banka uygulamasının işlem geçmişi, basit bir elektronik tablo veya haftalık sabit bir bütçe yöntemi sizin için daha az sürtünmeli olabilir.
Benzer şekilde, yalnızca yatırım performansı, ayrıntılı portföy analizi ya da kapsamlı muhasebe arayan bir kullanıcı için Monay doğru araç olmayabilir. Bu uygulamayı tasarruf ve para yönetimi odağında değerlendirmek gerekir. Vergi, şirket muhasebesi veya profesyonel yatırım kararları gibi konularda daha uzmanlaşmış çözümler tercih edilmelidir.
Bir diğer yorgunluk kaynağı da hedeflerin duygusal baskıya dönüşmesi. Uygulama her açıldığında ulaşamadığınız bir hedefi görüyorsanız, motivasyon yerine kaçınma davranışı oluşabilir. Ben bu durumda hedefi küçültmeyi, tarihini değiştirmeyi veya bir süre yalnızca harcama farkındalığına odaklanmayı daha doğru buluyorum. İyi bir finans alışkanlığı, sürdürülemediği anda yeniden kurulabilecek kadar esnek olmalı.
Alternatiflerle karşılaştırınca
Monay’ı banka uygulamalarından ayıran taraf, günlük bankacılık işlemlerinin yanında tasarruf niyetini öne çıkarması. Banka uygulamaları hesap bakiyesi ve işlem geçmişi konusunda daha doğal bir merkez olabilir; fakat çoğu kullanıcı oraya yalnızca para transferi yapmak için girer. Monay ise para yönetimini ayrı bir alışkanlık olarak ele alıyor. Bu, özellikle “ne kadar param kaldı?” sorusundan “bu ay nasıl daha bilinçli davranırım?” sorusuna geçmek isteyenler için yararlı.
Elektronik tablolar daha esnek ve kişiselleştirilebilir olabilir. Kendi formüllerinizi, kategorilerinizi ve dönemlerinizi kurabilirsiniz. Buna karşılık tablo hazırlamak ve sürdürmek teknik sabır ister. Monay’ın avantajı, bu kurulum yükünü azaltma ihtimalinde. Fakat tabloda her ayrıntıyı kendiniz kontrol etmek isteyen biriyseniz, uygulamanın daha yönlendirilmiş yapısı sınırlayıcı gelebilir.
Not alma uygulamaları da basit bir alternatif sayılabilir. Sadece günlük harcamaları yazmak isteyen biri için notlar yeterli olabilir. Ancak notlar, hedef ve düzenli takip fikrini tek başına taşımakta zayıf kalabilir. Monay’ın tercih edilme nedeni burada daha yapılandırılmış bir para alışkanlığı kurma çabası olmalı; yalnızca rakam yazmak için kullanacaksanız daha basit bir yöntem de işinizi görebilir.
Bu karşılaştırmada benim ölçütüm özellik sayısı değil, devam etme ihtimali. Çok kapsamlı bir sistem kurup iki hafta sonra bırakmaktansa, daha sade bir uygulamayı aylar boyunca kullanmak daha değerlidir. Monay’ın kalıcı alan kazanması, size her gün yeni bir şey göstermesinden çok, para kararlarınızı belirli aralıklarla yeniden düşünmenizi sağlamasına bağlı.
Kimler için mantıklı, kimler uzak durmalı?
İlk kez bütçe oluşturan, tasarruf hedefini somutlaştırmak isteyen ve para harcama alışkanlıklarını dışarıdan görmek isteyen kullanıcılar için Monay mantıklı bir başlangıç olabilir. Özellikle büyük finans araçları karşısında gözünüz korkuyorsa, daha küçük adımlarla ilerlemek uygulamanın güçlü tarafı. Ücretsiz başlanabilmesi de karar vermeden önce kendi düzeninizi test etmenize izin veriyor.
Geliri düzenli olan ama ay sonunda para biriktiremeyen kişiler, uygulamadan en fazla faydayı görebilecek gruplardan biri. Burada amaç bütün harcamaları yasaklamak değil, tekrar eden ve fark edilmeden büyüyen kalemleri görünür kılmak. Uygulama, tasarrufu bir irade sınavı olmaktan çıkarıp gözden geçirilebilir bir plana dönüştürebilir.
Öte yandan ayrıntılı yatırım araçları, kapsamlı borç yönetimi, profesyonel muhasebe veya tamamen otomatik finans takibi arıyorsanız başka bir seçenek daha uygun olabilir. Çok sayıda finansal hesabı tek merkezden yönetmek isteyenler de beklentilerini dikkatli ayarlamalı. Monay’ı her finans ihtiyacını karşılayan tek uygulama gibi görmek, güçlü olduğu alanı yanlış değerlendirmek olur.
Çocuklar için kullanımı düşünülüyorsa PEGI 3 derecelendirmesi uygulamanın yaş açısından geniş bir kitleye uygun olduğunu gösteriyor; yine de gerçek para kararlarında ebeveyn rehberliği önemini korur. Yaş derecelendirmesi finansal olgunluk anlamına gelmez. Bir çocuğa ya da genç kullanıcıya tasarruf alışkanlığı kazandırırken hedeflerin aile bütçesiyle birlikte belirlenmesi daha sağlıklı olur.
Uzun vadede telefonumda kalır mı?
Monay’ın güncel sürümü 3.29.10 ve uygulama 20 Şubat 2023 tarihinde yayımlandı. Platformda yüz binden fazla kuruluma ulaşmış olması, onu yalnızca yeni denenip unutulan bir araç olmaktan çıkarıyor. Ancak kullanıcı sayısı tek başına kalıcı değer kanıtı değil. Uzun vadede önemli olan, uygulamanın sizin para düzeninizde tekrar eden bir karar noktasına dönüşmesi.
Benim uzun vadeli kullanım ölçütüm basit: Uygulamayı açtığımda geçmişi izlemekten öte bir sonraki kararı daha iyi verebiliyor muyum? Eğer cevap evetse, günlük açmasam bile uygulama telefonda yerini hak eder. Ayda birkaç kez yapılan bilinçli kontrol, her gün yapılan ama hiçbir davranışı değiştirmeyen mekanik girişten daha değerli olabilir.
Monay’ı kullanmaya devam edeceksem, onu hayatımın merkezine koymazdım. Maaş günü hedefi gözden geçirir, ayın ortasında harcama yönümü kontrol eder, dönem sonunda neyin işe yaradığını değerlendirirdim. Bu ritim, uygulamanın bakım yükünü azaltırken tasarruf fikrini canlı tutabilir. En önemli nokta, bir ay aksadığında sistemi tamamen bırakmamak.
Benim genel kararım şu: Monay, tasarruf alışkanlığı kurmak isteyenler için kalıcı olabilecek bir yardımcı; fakat kendi kendine para biriktiren sihirli bir çözüm değil. İlk haftada sade yaklaşımıyla merak uyandırıyor, sonraki aylarda ise değerini ancak düzenli ama ölçülü kullanımda gösteriyor. Ücretsiz başlayabilmesi, düşük riskle deneme yapmayı kolaylaştırıyor; uygulama içi satın alma seçenekleri ise bütçenizle uyumlu olup olmadığını ayrıca düşünmenizi gerektiriyor.
Sonuç olarak, para yönetiminde nereden başlayacağını bilemeyen bir arkadaşıma Monay’ı denemesini söylerdim. Ona her gün uzun süre ayırmasını değil, tek bir hedef seçip birkaç hafta boyunca kendi harcama davranışını gözlemlemesini önerirdim. Eğer bu süreç sonunda daha net kararlar alabiliyorsa, uygulama telefonunda kalmayı hak eder. Yok, sürekli kayıt tutmak yorucu geliyor ve daha kapsamlı finans araçlarına ihtiyaç duyuyorsa, banka uygulaması, elektronik tablo veya uzmanlaşmış başka bir çözüm daha doğru seçim olabilir.
Artıları
- Birikim hedeflerini görsel ilerleme çubuklarıyla takip etmeyi kolaylaştırır.
- Gelir ve giderleri kategorilere ayırarak bütçe alışkanlığı kazandırır.
- Kişisel finans takibini sade ve anlaşılır bir arayüzle sunar.
- Düzenli bildirimlerle ödeme ve birikim planlarını hatırlatabilir.
- Finansal durumunu gözden geçirmek için pratik özetler sağlar.
Eksileri
- Bazı gelişmiş özellikler ücretli abonelik gerektirebilir.
- Banka hesaplarıyla otomatik senkronizasyon seçenekleri sınırlı olabilir.
- Manuel veri girişi yoğun harcama yapan kullanıcıları yorabilir.
- Finansal öneriler her kullanıcının özel durumuna tam uymayabilir.
- Verilerin korunması için uygulama izinlerini dikkatle kontrol etmek gerekir.
Monay: Birikim & Para Yönetimi hakkında sıkça sorulan sorular
Monay: Birikim & Para Yönetimi nedir ve ne amaçla kullanılır?
Monay, kullanıcıların gelirlerini, harcamalarını ve birikim hedeflerini daha düzenli takip etmesine yardımcı olan bir para yönetimi uygulamasıdır. Uygulama sayesinde bütçe planı oluşturabilir, belirli hedefler için ne kadar biriktirdiğinizi görebilir ve harcama alışkanlıklarınızı daha bilinçli değerlendirebilirsiniz. Finansal kararlarınızı kolaylaştıran pratik bir takip aracı olarak kullanılabilir.
Monay uygulamasını kullanmak için banka hesabı bağlamak gerekiyor mu?
Uygulamanın temel bütçe ve birikim özelliklerinden yararlanmak için banka hesabınızı bağlamanız gerekmeyebilir. Gelir ve giderlerinizi manuel olarak ekleyerek finansal durumunuzu takip edebilirsiniz. Ancak otomatik veri aktarımı, hesap senkronizasyonu veya benzeri gelişmiş özellikler sunuluyorsa banka bağlantısı gerekebilir. İndirmeden önce uygulamanın istediği izinleri ve bağlantı seçeneklerini dikkatle incelemeniz önemlidir.
Monay kişisel ve finansal verilerimi güvende tutuyor mu?
Finans yönetimi uygulamalarında güvenlik, indirme kararından önce değerlendirilmesi gereken en önemli konulardan biridir. Monay’ı kullanmadan önce gizlilik politikasını, veri toplama açıklamalarını ve hangi bilgilerin üçüncü taraflarla paylaşılabileceğini kontrol etmelisiniz. Özellikle banka hesabı veya ödeme bilgileri ekleyecekseniz, uygulamanın güvenlik yöntemlerini, veri şifreleme açıklamalarını ve geliştirici itibarını incelemeniz önerilir.
Monay ile birikim hedefi oluşturmak ve bütçe takip etmek kolay mı?
Monay’ın öne çıkan kullanım alanlarından biri, kullanıcıların belirli amaçlar için birikim hedefleri oluşturmasına ve bu hedeflere yönelik ilerlemeyi takip etmesine yardımcı olmasıdır. Tatil, acil durum fonu veya büyük bir alışveriş gibi hedefler belirleyerek ne kadar para ayırmanız gerektiğini planlayabilirsiniz. Düzenli veri girişi yaptığınızda uygulama, harcama düzeninizi görmenizi ve bütçenizi daha gerçekçi biçimde ayarlamanızı sağlar.
Monay ücretsiz mi, uygulama içinde ücretli özellikler veya abonelik bulunuyor mu?
Monay’ın temel özellikleri ücretsiz sunulabilir; ancak bazı gelişmiş bütçe araçları, ayrıntılı raporlar, sınırsız hedef oluşturma seçenekleri veya reklamsız kullanım ücretli olabilir. Uygulamayı yüklemeden önce Google Play Store ya da App Store’daki fiyatlandırma bölümünü ve uygulama içi satın alma bilgilerini kontrol etmelisiniz. Abonelik varsa yenileme koşullarını, deneme süresini ve iptal prosedürünü de mutlaka inceleyin.

Monay: Birikim & Para Yönetimi
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@monay.com.tr üzerinden iletişime geçin, https://www.monay.com.tr adresini ziyaret edin veya https://monay.com.tr/kisisel-verilerin-korunmasi-ve-islenmesi-aydinlatma-metni sayfasını inceleyin.










